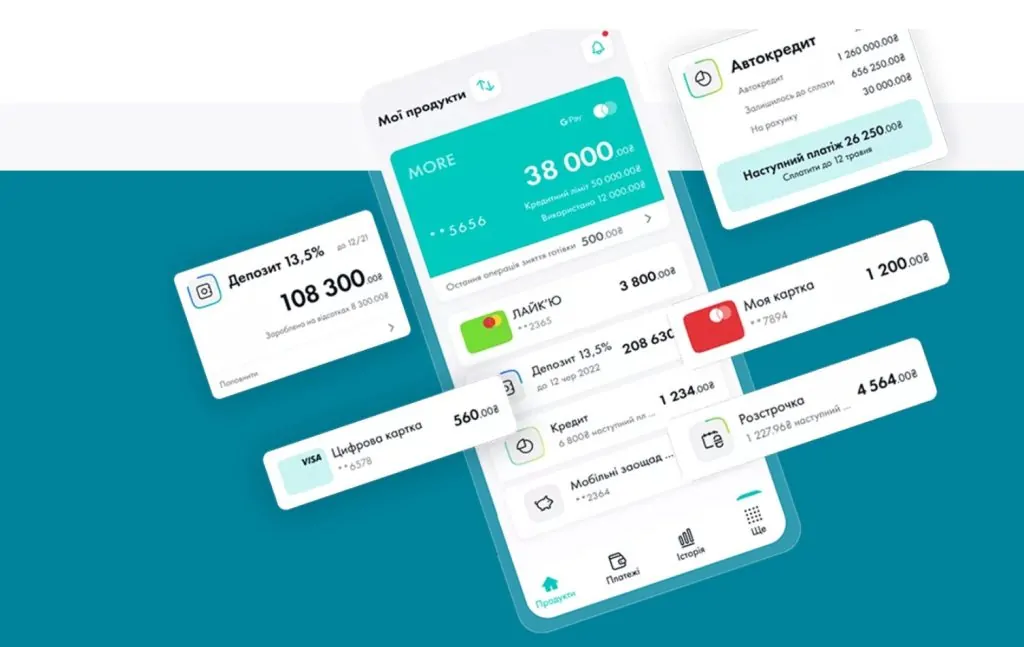
Вибираючи основний платіжний інструмент для супермаркетів, заправних станцій та інтернет-шопінгу, кожен покупець прагне знайти баланс між дисципліною витрат та фінансовими вигодами. Дебетова картка дає змогу витрачати виключно чесно зароблене, що виключає ризик накопичення боргів. Водночас сучасні кредитні продукти пропонують багаторівневий захист покупця, грейс-періоди та відчутні партнерські бонуси. Щоб визначитися з вибором, варто вивчити офіційні тарифи карток Ощадбанку та зіставити їхні параметри з особистими фінансовими потребами.
Основний ризик використання звичайної дебетової картки полягає в тому, що всі операції здійснюються за рахунок ваших власних заощаджень: у разі зіткнення з фішинговими ресурсами під загрозою опиняється весь капітал. Кредитна картка працює з коштами фінансової установи, забезпечуючи надійний юридичний бар’єр у спірних ситуаціях.
Дебетовий рахунок — це класичний вибір для тих, хто надає перевагу суворому самоконтролю і прагне уникати будь-яких позикових коштів. Обираючи тарифний пакет «Моя картка», клієнт отримує безкоштовне відкриття та обслуговування цифрових карток, лояльний Єдиний ліміт у 20 000 грн на місяць для безоплатного зняття готівки в будь-яких банкоматах, а також дохідність 3% річних за програмою «Мобільні заощадження». Витрачаючи власні кошти, ви гарантовано не переплатите жодної копійки відсотків.
Це дозволяє чітко розраховувати власні сили, не піддаючись спокусі спонтанних емоційних покупок, які часто провокує наявність великого кредитного ліміту.
Кредитна картка (наприклад, «Моя кредитка» в пакеті «MORE») перетворюється на вигідний фінансовий інструмент за умови розумного користування. Банк надає ліміт до 750 000 грн без обов’язкової застави. Головний козир — це наявність пільгового періоду: до 62 днів на всі безготівкові покупки та до 92 днів на обрану категорію товарів під 0,001% річних. Це означає, що ви користуєтеся коштами банку абсолютно безкоштовно, тоді як власна зарплата залишається на накопичувальному рахунку і щодня приносить пасивний дохід.
Якщо ви вчасно повертаєте використану суму, вартість користування кредитними ресурсами дорівнює нулю, а ваша платіжна репутація стабільно зростає у бюро кредитних історій.
Найбільш раціональним рішенням для сімейного бюджету є розумний гібридний підхід: розміщуйте основні доходи на дебетовій картці з нарахуванням відсотків на залишок, а щоденні покупки оплачуйте кредитною карткою, повністю гасячи борг у межах пільгового грейс-періоду. Такий алгоритм дозволяє поєднати фінансову дисципліну з максимальним кешбеком і знижками.


 Інтернет-видання Бессарабії